Faktury z KSeF nie przechodzą już przez ręce kierowników — kto ma je opisać?
Krótka odpowiedź
Faktur w firmie po wejściu KSeF często nie opisuje nikt, bo trafiają od dostawcy prosto do systemu i mijają kierownika, który jako jedyny wie, czego dotyczą. Ten krok trzeba odtworzyć. Wcześniej faktura wędrowała. Przychodziła mailem albo pocztą, ktoś ją drukował i kładł
na biurku kierownika. Ten patrzył, poznawał dostawcę i pisał na niej długopisem: „budowa
w Tczewie", „salon", „to na projekt dla Kowalskiego". Dopiero z tym dopiskiem szła
do księgowej.
Ten obieg był wolny i wszyscy go nie znosili. Ale niósł informację, której nie było
nigdzie indziej.
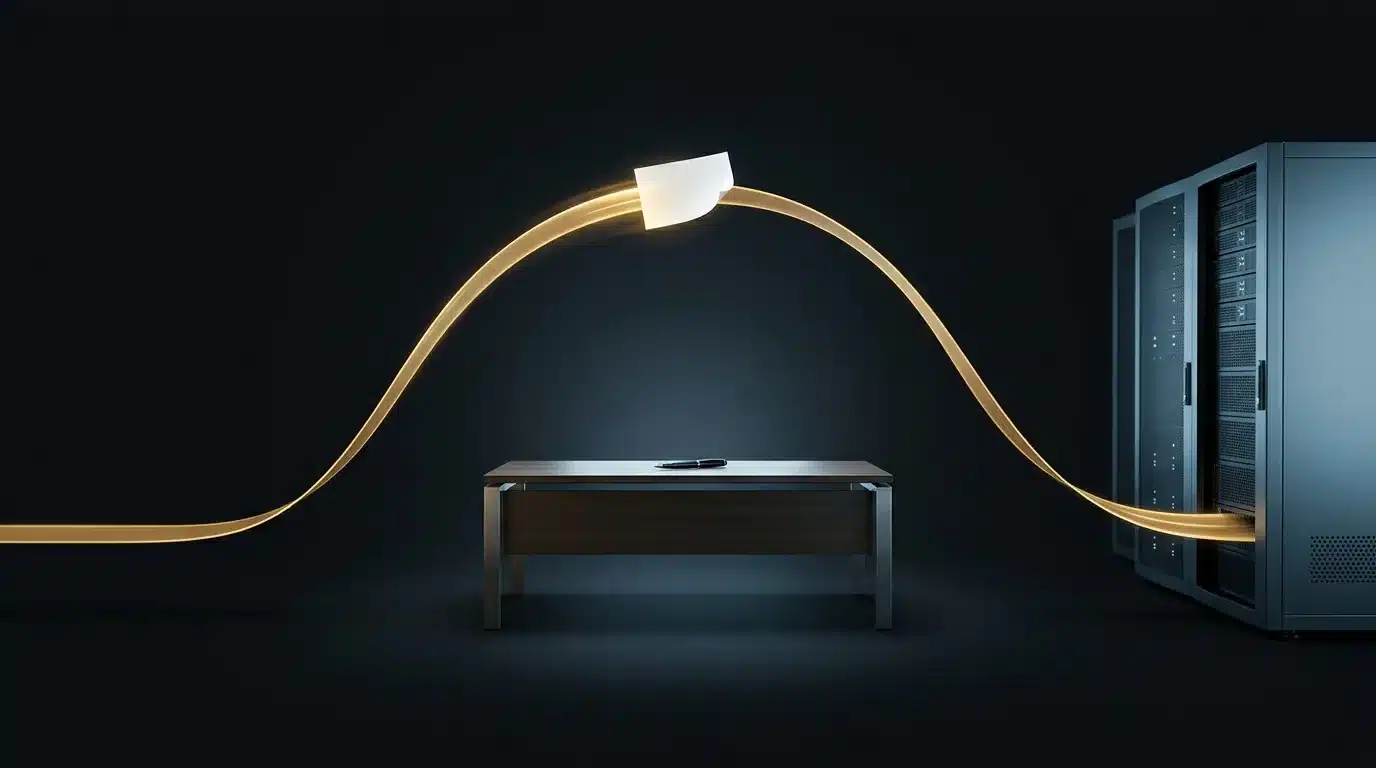
Faktura nie zatrzymuje się już na biurku — idzie od dostawcy prosto do systemu.
KSeF usunął wędrówkę faktury, a razem z nią opis. Dokument idzie teraz
od dostawcy prosto do systemu, mijając jedyną osobę, która wie, czego dotyczy. Nikt nie
zabrał tej wiedzy — po prostu przestała mieć moment, w którym trafiała na papier. Trzeba
więc odtworzyć ten krok osobno: jako warstwę opisową dopisywaną obok faktury,
nie na niej. Większość przypisań da się wyprowadzić z danych, które już są; do człowieka
wraca tylko ogon, i to w formie listy do zatwierdzenia.
Film · 2:06
Jak wygląda opis faktury odtworzony automatycznie
Dwie minuty filmu: każda pozycja z faktury KSeF sama trafia do koszyka kosztów i działu (słownik, reguły, model AI), a człowiek dostaje tylko to, czego system nie jest pewien. Więcej o tym wdrożeniu: analityka biznesowa na danych z KSeF.
Lektor i napisy po polsku. Panel pokazany w filmie to mini-controlling zbudowany dla jednej firmy; dane przykładowe.
Dlaczego to boli dopiero teraz
KSeF rozwiązał realny problem. Nikt już nie przepisuje ręcznie danych z PDF-a do systemu,
faktury nie giną w skrzynkach, a komplet dokumentów jest w jednym miejscu. To jest postęp
i nie ma sensu za nim tęsknić. Szerzej o całym procesie: automatyzacja faktur do ERP i KSeF.
Kłopot polega na tym, że przy okazji zniknął właściciel kosztu — osoba,
która zamówiła materiał, podpisała usługę albo prowadzi budowę. W papierowym obiegu była
fizycznie w drodze faktury i musiała się nad nią pochylić. W obiegu przez KSeF nie ma jej
tam wcale. Faktura trafia do księgowości kompletna formalnie i pusta znaczeniowo.
Skutek widać w dwóch miejscach naraz. Księgowość dostaje dokumenty, których
nie ma jak przypisać, bo nie wie, na co poszedł materiał. Zarząd pyta, ile
kosztowało konkretne zlecenie, i słyszy, że wszystko jest w systemie — tyle że nierozdzielone.
Firma zdigitalizowała dokumenty i jednocześnie straciła obraz kosztów. To odwrotność tego,
czego się po cyfryzacji spodziewano, więc mało kto szuka problemu tam, gdzie on siedzi.
Komplet dokumentów bez opisu: formalnie w porządku, informacyjnie pusty.
Jak odtworzyć ten krok, nie wracając do papieru
Zasada jest jedna: faktury z KSeF się nie dotyka. Treść i pozycje zostają
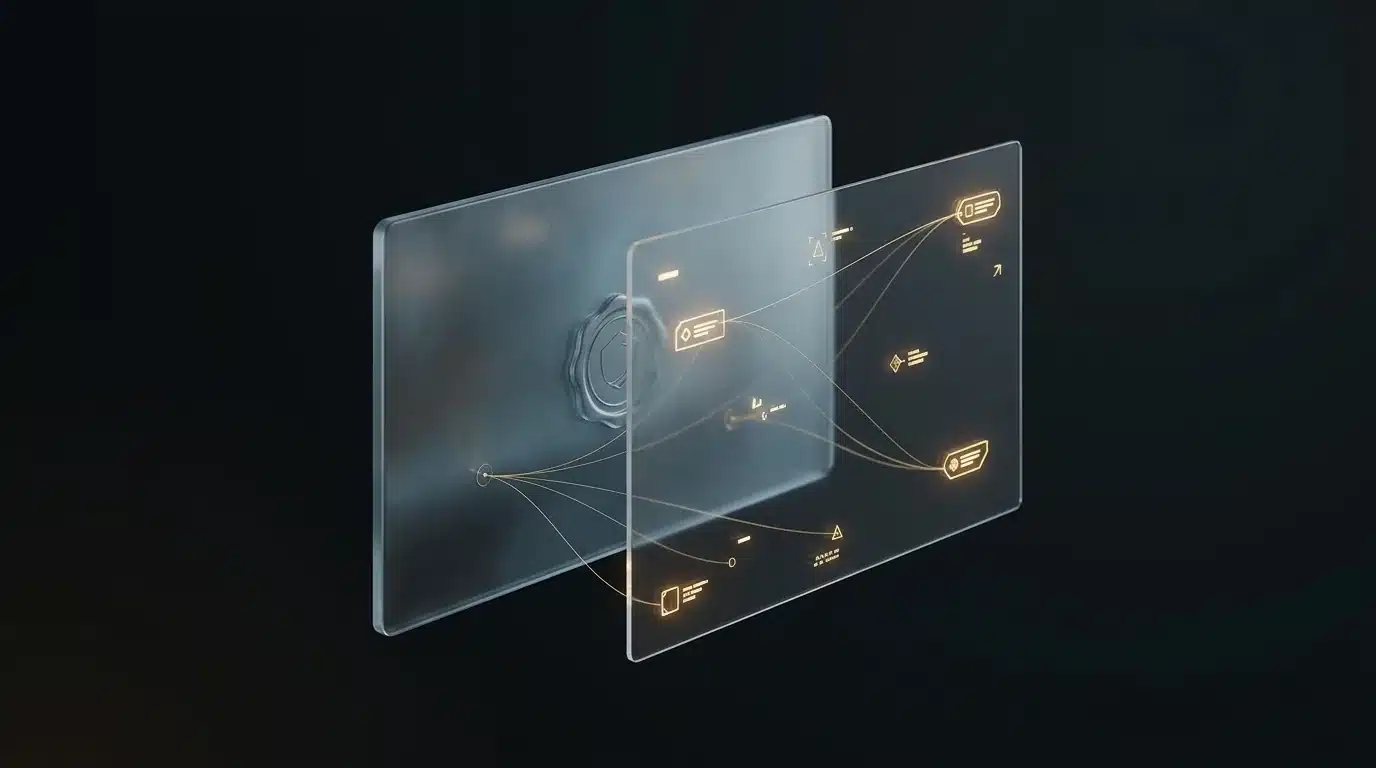
takie, jakie przyszły od dostawcy — to dokument, nie nasza notatka. Opis żyje osobno, obok,
powiązany z fakturą, i to on jest edytowalny.
Oryginał zostaje nienaruszony. Opis żyje w osobnej warstwie, powiązanej z fakturą.
Większość opisu wynika z danych, które już są
Dostawca, który od dwóch lat sprzedaje wyłącznie materiał montażowy, nie wymaga
zastanowienia przy każdej fakturze. Pozycja nazywająca się tak samo jak sto poprzednich
trafia tam, gdzie tamte. Numer zamówienia bywa wpisany wprost w treść faktury — w polu
przeznaczonym na to wypełnia go zwykle około jednej czwartej dostawców,
a spora część reszty wstawia go w nazwę pozycji, w swoim własnym formacie.
To jest praca dla reguł i słowników, nie dla człowieka i nie dla modelu językowego.
Im więcej rozstrzyga się deterministycznie, tym mniej zostaje do zatwierdzenia i tym
stabilniejszy jest wynik z miesiąca na miesiąc.
Reszta wraca do właściciela kosztu — ale jako lista, nie jako stos
Zostaje ogon: nowy dostawca, nietypowa pozycja, faktura dotycząca dwóch rzeczy naraz.
Tu decyzja musi należeć do człowieka i to jest w porządku — pod warunkiem, że dostaje ją
w formie listy do zatwierdzenia, a nie stosu dokumentów do przeczytania.
Różnica między „opisz te faktury" a „potwierdź albo popraw te dwadzieścia propozycji" jest
różnicą między popołudniem a kwadransem.
Opis idzie na pozycję, nie na dokument
Jedna faktura potrafi dotyczyć trzech budów. Jeśli warstwa opisowa działa na całym
dokumencie, taka faktura albo trafi w całości w złe miejsce, albo wypadnie z analizy.
Granulacja musi sięgać pojedynczej pozycji — inaczej problem wraca w postaci, której nikt
nie zauważy, bo liczby nadal będą się sumować.
Jedna faktura, trzy budowy. Podział musi sięgać pozycji, nie dokumentu.
Trzy warianty — zależnie od tego, co masz
Dopisanie do systemu księgowego
Opis wraca do ERP i żyje razem z dokumentem. W samej Optimie kategorię i opis faktury pobranej z KSeF zmienia się na liście Faktur z KSeF, także seryjnie,
dla wielu dokumentów naraz; według pomocy Comarch operacji seryjnych nie wykonuje się na dokumentach
już przeniesionych do rejestru VAT lub do Handlu ani zakwalifikowanych do archiwum. Żeby opis przygotowany poza Optimą sam do niej wracał, potrzebny jest interfejs
integratora, bo z naszych wdrożeń wynika, że Optima nie ma natywnego API. Najwygodniejsze dla księgowości, bo wszystko zostaje w jednym miejscu.
Panel obok systemu
Warstwa opisowa mieszka we własnym narzędziu, a do księgowości idzie gotowe
zestawienie albo plik importu. Sensowne, gdy system księgowy jest zamknięty albo gdy
opisu potrzebuje zarząd, a nie księgowość.
Tylko raportowanie
Nic nie wraca do ERP — opis służy wyłącznie do liczenia rentowności zleceń
i kosztów działów. Najszybsze do uruchomienia i najmniej inwazyjne, bo nie dotyka
procesu księgowego w ogóle.
Księgowość dostaje dokumenty z gotowym przypisaniem i przestaje dopytywać o każdy z nich.
Właściciel kosztu poświęca kilkanaście minut zamiast pół dnia i robi to raz, a nie przy każdej
rozmowie z księgową. Zarząd wraca do pytania, które zadawał przed KSeF-em — ile realnie
kosztowało to zlecenie — i tym razem dostaje odpowiedź z systemu, nie z pamięci.
Jest też efekt, którego nikt się nie spodziewa: widać dostawców, których nikt
świadomie nie wybierał. Przy ręcznym opisie faktury na drobne kwoty przechodziły
bez zastanowienia. Gdy wszystko jest przypisane, nagle widać, ile rocznie schodzi na rzeczy,
o których nikt nie wiedział, że są pozycją w budżecie.
Dla jakich firm to ma sens
Próg nie jest liczony wielkością firmy, tylko liczbą miejsc, na które trzeba
dzielić koszty. Firma z jednym rodzajem działalności i jedną kasą nie potrzebuje
warstwy opisowej — jej koszty i tak są jednorodne.
Ma sens tam, gdzie: prowadzisz kilka zleceń, budów albo projektów naraz · masz więcej niż
jeden dział albo oddział, który generuje własne koszty · rozliczasz się z klientem
z konkretnej roboty i chcesz znać jej rentowność · prowadzisz kilka spółek i koszt
potrafi trafić na niewłaściwą.
Nie ma sensu, jeśli faktur kosztowych jest kilkanaście miesięcznie. Wtedy taniej jest
opisać je ręcznie — i to jest uczciwa odpowiedź, nawet jeśli nie jest dla nas korzystna.
Czego to nie załatwi
To nie jest księgowość. Warstwa opisowa przypisuje koszt do miejsca
i projektu. Dekretacja, VAT, koszty uzyskania przychodu zostają tam, gdzie były —
w programie księgowym i w rękach księgowej.
Nie da się poprawić faktury. Dokument z KSeF jest niezmienny.
Błąd dostawcy prostuje się korektą, czyli osobnym dokumentem — nie edycją tego,
co przyszło.
Kategorie muszą już istnieć w systemie. Opis wybiera się z zamkniętej
listy zgodnej z ERP. Tworzenie nowych bytów obok systemu księgowego kończy się drugą
rzeczywistością, której nikt nie uzgadnia.
Nic nie odgadnie kosztu, którego nikt nigdy nie opisał. Reguły biorą
się z historii albo z rozmowy o tym, jak firma dzieli koszty. Na starcie trzeba tę wiedzę
z kogoś wydobyć — i to jest robota, nie konfiguracja.
Najczęstsze pytania
Czy trzeba zmieniać program księgowy?
Nie. Warstwa opisowa dokłada się do tego, co jest. Gdy program ma interfejs do zapisu, opis wraca
do systemu; przy Optimie taki interfejs przygotowuje zewnętrzny integrator. W innym wypadku opis mieszka obok
i przekazuje gotowe zestawienie.
Czy oryginalna faktura zostaje nienaruszona?
Tak, i to jest warunek, nie opcja. Dokument z KSeF pozostaje dokładnie taki, jaki
wystawił dostawca. Zmienia się wyłącznie warstwa opisowa obok niego.
Kto ostatecznie decyduje o przypisaniu kosztu?
Człowiek. Reguły przygotowują propozycję, właściciel kosztu ją potwierdza albo poprawia.
Automat, który przypisuje bez potwierdzenia, prędzej czy później wsadzi koszt w cudze
zlecenie i nikt tego nie zauważy, bo sumy nadal będą się zgadzać.
Co z fakturami sprzed wdrożenia?
Historyczne faktury da się pobrać i opisać wstecz — i warto to zrobić, bo dopiero
na kilku miesiącach widać wzorce, z których biorą się reguły. Trzeba tylko pamiętać,
że obowiązek KSeF wchodził etapami, więc pierwsze miesiące 2026 zawierają wyłącznie
część dostawców i nie nadają się do porównań okresowych.
Czy to zastąpi księgową?
Nie. Zdejmuje z niej dopytywanie o to, czego i tak nie wie — czyli czego dotyczył
koszt. Reszta jej pracy zostaje bez zmian.
Od czego zaczyna się takie wdrożenie?
Od pobrania historycznych faktur i sprawdzenia, ile z nich da się przypisać regułami
bez udziału człowieka. Ta liczba mówi, czy w ogóle warto — i jest znana, zanim powstanie
jakikolwiek kod.
Zwykle widać to po jednym objawie: dokumenty są w systemie, a mimo to nikt nie umie
powiedzieć, ile kosztowało konkretne zlecenie. Szerzej o tym, jak wygląda takie wdrożenie
i od czego się je zaczyna: automatyzacja procesów.
Używamy plików cookie, aby analizować ruch na stronie i ją ulepszać. Wybierz, na co się zgadzasz — możesz zaakceptować wszystkie, odrzucić lub przejść do ustawień.
Contains information related to marketing campaigns of the user. These are shared with Google AdWords / Google Ads when the Google Ads and Google Analytics accounts are linked together.
90 days
__utma
ID used to identify users and sessions
2 years after last activity
__utmt
Used to monitor number of Google Analytics server requests
10 minutes
__utmb
Used to distinguish new sessions and visits. This cookie is set when the GA.js javascript library is loaded and there is no existing __utmb cookie. The cookie is updated every time data is sent to the Google Analytics server.
30 minutes after last activity
__utmc
Used only with old Urchin versions of Google Analytics and not with GA.js. Was used to distinguish between new sessions and visits at the end of a session.
End of session (browser)
__utmz
Contains information about the traffic source or campaign that directed user to the website. The cookie is set when the GA.js javascript is loaded and updated when data is sent to the Google Anaytics server
6 months after last activity
__utmv
Contains custom information set by the web developer via the _setCustomVar method in Google Analytics. This cookie is updated every time new data is sent to the Google Analytics server.
2 years after last activity
__utmx
Used to determine whether a user is included in an A / B or Multivariate test.
18 months
_ga
ID used to identify users
2 years
_gali
Used by Google Analytics to determine which links on a page are being clicked
30 seconds
_ga_
ID used to identify users
2 years
_gid
ID used to identify users for 24 hours after last activity
24 hours
_gat
Used to monitor number of Google Analytics server requests when using Google Tag Manager